Le premier semestre 2026 devait dire si l’écosystème tech africain était sorti de l’« hiver du financement ». La réponse est nuancée : les montants tiennent, mais le nombre d’entreprises financées recule fortement. Selon TechCabal Insights, les startups africaines ont levé 1,44 milliard de dollars entre janvier et juin 2026, un niveau quasi identique à celui de 2025. Derrière ce chiffre stable, le marché a profondément changé de visage.
📊 Source principale 👉 TechCabal Insights, « $1.44 billion raised in the first half of 2026 »
Points clés à retenir
- 1,44 milliard $ levés au S1 2026, contre 1,42 milliard $ au S1 2025.
- 146 opérations annoncées seulement, contre 252 un an plus tôt.
- La dette pèse lourd : 614 millions $, soit plus de 40 % du total.
- 63 fusions-acquisitions, un record pour un semestre, presque le double de 2025.
- Spiro, spécialiste de la moto électrique, signe la plus grosse levée du semestre.
Des montants stables, mais beaucoup moins de startups financées
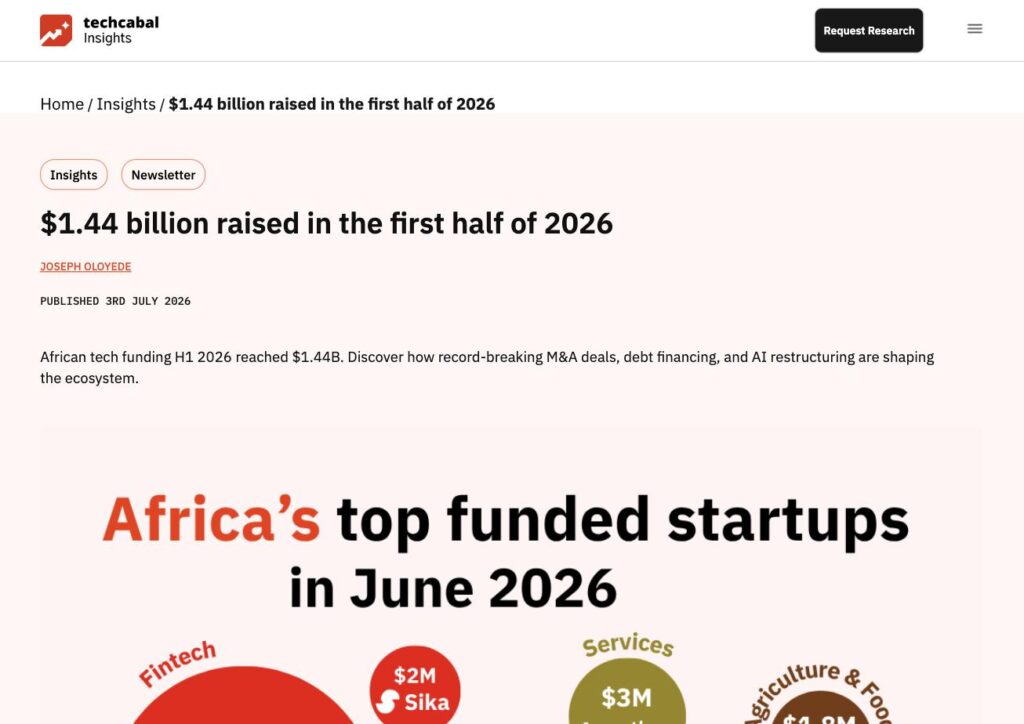
Sur le papier, le premier semestre 2026 ressemble au précédent : 749 millions $ au premier trimestre, 692 millions $ au deuxième, pour un total de 1,44 milliard $. Mais le nombre d’opérations annoncées s’est effondré, passant de 252 à 146. Autrement dit, l’argent se concentre sur moins d’entreprises, avec des tickets plus gros.
Les données compilées par d’autres observateurs vont dans le même sens : moins de 200 entreprises africaines ont réussi à lever des fonds sur la période, le plus bas niveau depuis 2021, et le nombre de startups ayant levé entre 100 000 $ et 1 million $ a chuté de 44 %. Les jeunes pousses en phase d’amorçage sont les grandes perdantes.
| Indicateur | S1 2025 | S1 2026 |
|---|---|---|
| Montant total levé | 1,42 Md $ | 1,44 Md $ |
| Opérations annoncées | 252 | 146 |
| Fusions-acquisitions | 33 | 63 |
| Licenciements suivis | 698 | Plus de 1 000 |
Equity, dette, subventions : la nouvelle répartition
| Type de financement | Montant S1 2026 | Part approximative |
|---|---|---|
| Capital (equity) | 818 M $ | 57 % |
| Dette | 614 M $ | 43 % |
| Subventions | 9 M $ | moins de 1 % |
La montée de la dette s’explique par la nature des secteurs qui attirent les capitaux : mobilité électrique, énergie solaire, infrastructures financières. Ces modèles, gourmands en actifs (batteries, motos, kits solaires, portefeuilles de crédit), se financent plus naturellement par la dette que par le capital-risque classique.
Les plus grosses opérations du semestre
- Spiro (mobilité électrique, panafricain) : 215 millions $, complétés par 55 millions $ de fonds propres, soit environ 270 millions $ au total.
- Bima (assurtech) : rachetée par MNDR pour 119 millions $.
- DocFox (Afrique du Sud) : rachetée par l’américain nCino pour 75 millions $.
- Blnk (fintech, Égypte) : 37,1 millions $ en capital et dette.
- Agenz (proptech, Maroc) : 5 millions $ en amorçage.
« Le marché ne finance plus des promesses : il finance des modèles qui génèrent déjà des revenus ou des actifs tangibles. »
Consolidation record : l’année des rachats
Avec 63 fusions et acquisitions, le premier semestre 2026 est le plus actif de l’histoire de la tech africaine selon TechCabal Insights. C’est la conséquence logique de trois années de financement difficile : des startups à court de trésorerie se font racheter, et des acteurs solides consolident leur marché. Revers de la médaille, plus de 1 000 licenciements ont été recensés et 13 startups ont fermé leurs portes.
L’IA au cœur des restructurations
Autre tendance forte du semestre : l’intelligence artificielle est passée du discours à l’opérationnel. Les startups l’utilisent pour automatiser le service client, la conformité ou l’analyse de crédit, ce qui leur permet de fonctionner avec des équipes plus réduites et d’atteindre la rentabilité plus vite.
Et l’Afrique francophone ?
Le « Big Four » (Nigeria, Kenya, Égypte, Afrique du Sud) continue de capter l’essentiel des montants. L’Afrique francophone reste sous-représentée dans les grandes levées, même si le Maroc, le Sénégal et la Côte d’Ivoire confirment leur dynamisme sur les tours d’amorçage et la fintech. Pour les fondateurs de la région, le message est clair : montrer des revenus, maîtriser les coûts et explorer des financements alternatifs (dette, subventions, business angels locaux).
Conclusion : un marché plus sélectif, pas plus petit
Le premier semestre 2026 confirme la mutation du financement tech en Afrique : autant d’argent, mais pour moins d’élus, davantage de dette et une vague de consolidation sans précédent. Pour les investisseurs comme pour les fondateurs, la priorité n’est plus la croissance à tout prix mais la solidité du modèle économique.
À lire aussi : VivaTech 2026 : ce que les startups africaines primées nous apprennent et 10 tendances technologiques qui vont transformer l’Afrique en 2026.
Sources : TechCabal Insights ; Dabafinance ; bne IntelliNews.
À lire aussi : Entrepreneuriat en Afrique : les secteurs porteurs en 2026