En bref : Avec un budget de 100 000 FCFA par mois, tu peux épargner 25 000 FCFA grâce à une répartition claire. Voici laquelle, poste par poste.
Le salaire tombe le 25. Le 5 du mois suivant, il ne reste plus rien… et tu ne sais même pas vraiment où il est parti. Si ça te parle, ce n’est pas parce que tu gagnes « trop peu » : avec 100 000 FCFA par mois, il est possible d’épargner, à condition d’avoir un plan clair avant que l’argent arrive.
Dans ce guide, je te donne une répartition concrète, franc par franc, adaptée à nos réalités africaines (loyer, famille, tontine, transport), puis la méthode pour la tenir dans la durée.
🎯 Le principe à retenir 👉 Paie-toi en premier : l’épargne sort le jour de la paie, pas « s’il reste quelque chose ».
⚠️ La répartition proposée est un exemple : adapte-la à ta ville, ta situation familiale et tes charges réelles.
Points clés à retenir
- Avec 100 000 FCFA, une cible réaliste est d’épargner et investir 25 000 FCFA par mois (25 %), ou au moins 10 % pour commencer.
- L’épargne se fait le jour de la paie, par un transfert automatique vers un compte séparé.
- La solidarité familiale est prévue dans le budget avec une enveloppe fixe, pour ne plus subir les demandes.
- Objectif n°1 : un fonds d’urgence de 3 mois de dépenses. Ensuite seulement, on investit.
- Un budget se suit : 15 minutes par semaine suffisent.
Pourquoi les méthodes « classiques » ne marchent pas toujours chez nous
Tu as peut-être entendu parler de la règle 50/30/20 (50 % besoins, 30 % envies, 20 % épargne). Elle est utile, mais elle a été pensée pour des salaires européens ou américains. Chez nous, trois réalités changent la donne :
- Le loyer pèse lourd, surtout à Abidjan, Dakar ou Cotonou, et la caution demande souvent plusieurs mois d’avance.
- La famille : aider les parents, un frère à l’école, une cotisation pour un décès… c’est normal, mais ça doit être prévu.
- Les revenus irréguliers : primes, petits business, mois creux.
D’où une répartition adaptée.
La répartition concrète de 100 000 FCFA
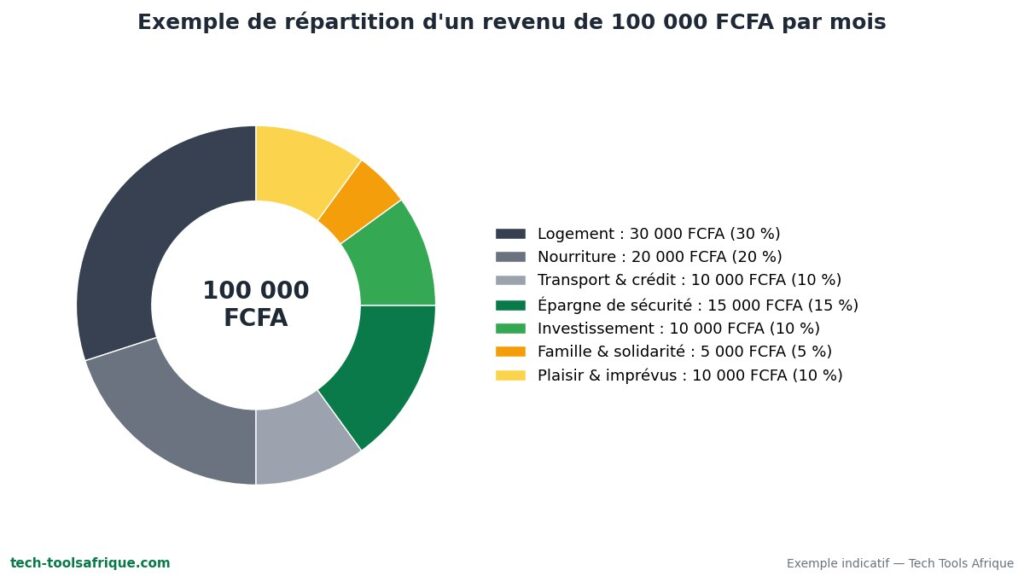
| Poste | Montant | % | Conseil |
| Logement (loyer, eau, électricité) | 30 000 FCFA | 30 % | Si ton loyer dépasse 35 %, c’est le premier poste à revoir (colocation, quartier). |
| Nourriture | 20 000 FCFA | 20 % | Achats en gros au marché, cuisine à la maison, moins de « garba » quotidien. |
| Transport et crédit téléphone/internet | 10 000 FCFA | 10 % | Forfaits mensuels plutôt que des recharges au jour le jour. |
| Épargne de sécurité | 15 000 FCFA | 15 % | Sur un compte séparé, jusqu’à 3 mois de dépenses. |
| Investissement | 10 000 FCFA | 10 % | Formation, actions BRVM, petit business. |
| Famille et solidarité | 5 000 FCFA | 5 % | Enveloppe fixe : quand elle est vide, elle est vide. |
| Plaisir et imprévus | 10 000 FCFA | 10 % | Sorties, habits, petits imprévus. Sans ça, on craque. |
| Total | 100 000 FCFA | 100 % |
Résultat : 25 000 FCFA par mois qui travaillent pour toi, soit 300 000 FCFA par an. Ce n’est pas énorme, mais c’est ce qui sépare ceux qui subissent les imprévus de ceux qui les absorbent.
La méthode en 5 étapes pour tenir ton budget
Étape 1 : note tout pendant 30 jours
Avant de changer quoi que ce soit, observe. Pendant un mois, note chaque dépense, même 200 FCFA de crédit. Une simple note sur ton téléphone ou un tableau Google Sheets suffit. Tu vas découvrir des « fuites » : taxis évitables, petits achats répétés, abonnements oubliés.
Étape 2 : paie-toi en premier
Le jour où ton salaire arrive, transfère immédiatement tes 25 000 FCFA d’épargne et d’investissement vers un autre compte : compte épargne en banque, compte séparé, ou portefeuille Mobile Money dédié que tu n’utilises pas pour les dépenses. Ce qui reste visible, tu le dépenses. Ce qui est déjà parti, tu l’oublies.
Étape 3 : utilise des enveloppes
Que ce soit en vraies enveloppes ou en sous-comptes, attribue à chaque poste son montant. Quand l’enveloppe « plaisir » est vide le 18, on attend le mois suivant. Simple, mais redoutablement efficace.
Étape 4 : construis ton fonds d’urgence
Avec un budget mensuel d’environ 75 000 FCFA de dépenses, 3 mois de sécurité représentent environ 225 000 FCFA. À 15 000 FCFA par mois, tu y es en 15 mois. Ce fonds est réservé aux vraies urgences : santé, perte de revenu, réparation indispensable.
Étape 5 : fais travailler ton argent
Une fois le fonds d’urgence en place, tes 10 000 à 25 000 FCFA mensuels peuvent aller vers :
- Toi-même : une formation qui augmente tes revenus est souvent le meilleur investissement.
- La bourse régionale (BRVM) : des actions qui versent des dividendes, accessibles avec de petits montants.
- Une tontine sérieuse : utile pour la discipline, à condition de bien connaître les membres.
- Une petite part en dollar numérique, si tu veux te diversifier (voir notre guide sur les stablecoins).
Ce n’est pas ce que tu gagnes qui te rend riche, c’est ce que tu gardes et ce que tu fais de ce que tu gardes.
Et si je gagne moins (ou plus) de 100 000 FCFA ?
| Revenu mensuel | Épargne + investissement visé | Montant |
| 75 000 FCFA (proche du SMIG ivoirien) | 10 % | 7 500 FCFA |
| 100 000 FCFA | 20 à 25 % | 20 000 à 25 000 FCFA |
| 200 000 FCFA | 25 à 30 % | 50 000 à 60 000 FCFA |
| 500 000 FCFA et plus | 30 % et plus | 150 000 FCFA et plus |
L’important n’est pas le pourcentage parfait, c’est l’habitude. Commencer avec 5 000 FCFA par mois vaut mieux que d’attendre « le bon moment ».
Budget strict ou budget souple : avantages et inconvénients
| ✅ Avantages d’un budget écrit | ❌ Difficultés à anticiper |
| Tu sais exactement où va ton argent | Les premières semaines demandent de la discipline |
| Tu épargnes automatiquement chaque mois | La pression sociale (« tu es devenu radin ») |
| Les imprévus ne te mettent plus à genoux | Les revenus irréguliers compliquent la planification |
| Tu peux enfin investir | Il faut ajuster tous les 3 mois |
Les 6 erreurs qui ruinent un budget
- Épargner « ce qui reste » : il ne reste jamais rien.
- Prêter sans règle : ne prête que ce que tu acceptes de ne jamais revoir.
- Oublier les dépenses annuelles : rentrée scolaire, fêtes, assurances. Divise-les par 12 et mets-les de côté chaque mois.
- Vivre au-dessus de ses moyens pour impressionner : le téléphone dernier cri à crédit coûte très cher.
- Ne pas avoir de budget plaisir : un budget trop strict finit toujours par exploser.
- Abandonner après un mauvais mois : un mois raté n’efface pas la méthode. On reprend le mois suivant.
Conclusion
Avec 100 000 FCFA par mois, tu peux mettre de côté 300 000 FCFA par an, te constituer un vrai matelas de sécurité, puis commencer à investir. La recette : payer ton épargne en premier, attribuer une enveloppe à chaque poste, prévoir la famille au lieu de la subir, et suivre tes chiffres chaque semaine. Le meilleur moment pour commencer, c’est ta prochaine paie.
Ton action pour ce mois-ci
🎯 Ouvre un compte séparé (ou un portefeuille Mobile Money dédié) aujourd’hui, et programme ton premier virement d’épargne pour le jour de ta prochaine paie.
🪙 Mettre une petite part de ton épargne en dollar numérique (USDT) avec ton Mobile Money 👉 Binance (code de parrainage EOE2E7OQ)
À lire aussi
- Stablecoins : comment protéger ton argent de l’inflation sans quitter l’Afrique
- Acheter de la crypto avec Mobile Money en 2026
- Inclusion financière en Afrique : où en est-on en 2026 ?
✍️ À propos de l’auteur
William Oussou est entrepreneur et fondateur de Tech Tools Afrique. Depuis 8 ans, il teste et analyse les outils digitaux, la crypto, le trading et l’investissement accessibles depuis l’Afrique. Cet article est informatif et ne constitue pas un conseil financier personnalisé. En savoir plus sur l’auteur