En bref : la peur, la cupidité et le FOMO sont les 3 pièges qui font perdre de l’argent aux investisseurs débutants, bien plus que le manque d’informations. Le FOMO en investissement (la peur de rater le train) est souvent le plus coûteux. Voici comment les reconnaître et les neutraliser avec des règles simples.
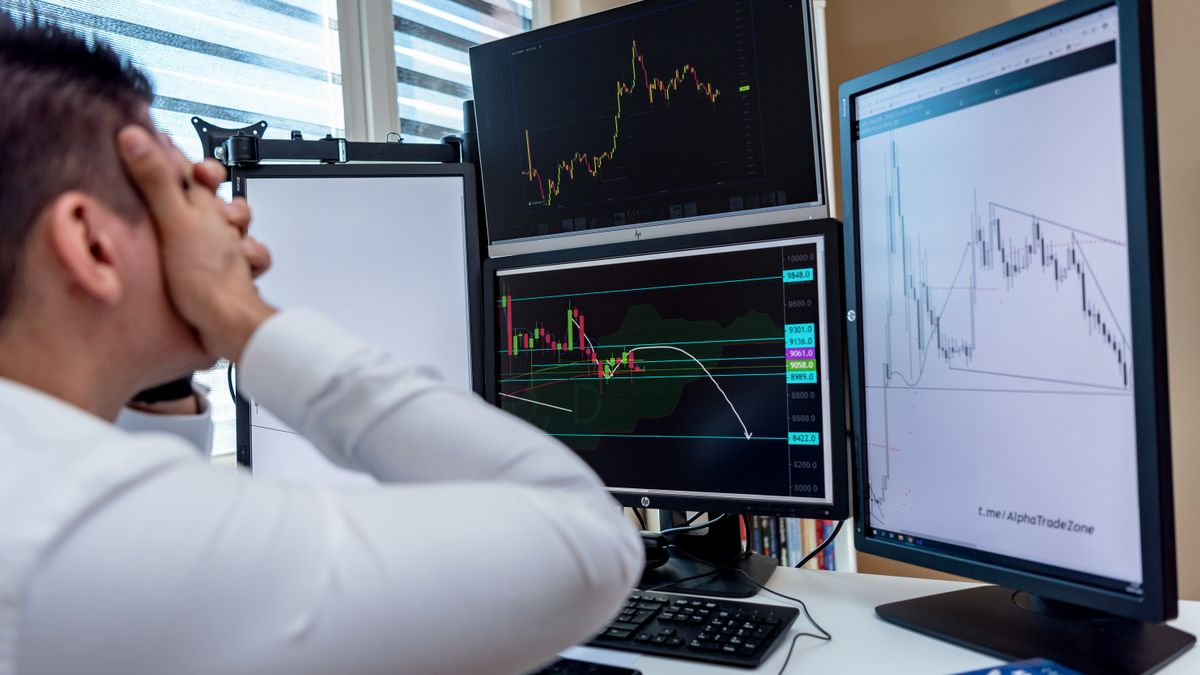
Tu as acheté du Bitcoin parce que tout le monde en parlait sur WhatsApp ? Tu as vendu tes actions en panique quand le marché a chuté ? Tu as gardé une position perdante en espérant « te refaire » ? Rassure-toi : tu n’es pas seul. À Abidjan, Lagos, Nairobi, Dakar ou Johannesburg, les investisseurs débutants tombent dans les mêmes pièges, parce que ce sont des pièges du cerveau humain.
⚠️ Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Cet article est éducatif et ne constitue pas un conseil en investissement.
Points clés à retenir
- En 2024, l’investisseur moyen en actions américaines a fait 8,48 points de moins que l’indice S&P 500, selon l’étude annuelle Dalbar, principalement à cause de mauvaises décisions d’achat et de vente.
- La peur fait vendre au plus bas, la cupidité fait prendre trop de risques, le FOMO fait acheter au plus haut.
- Ces émotions sont normales : le but n’est pas de les supprimer, mais de décider avant qu’elles n’arrivent.
- Les meilleures protections : un plan écrit, des achats réguliers et un fonds d’urgence.
Pourquoi les émotions coûtent si cher
Sur le papier, investir est simple : acheter de bons actifs et les garder longtemps. En pratique, la plupart des gens achètent quand tout monte (euphorie) et vendent quand tout baisse (panique). C’est exactement l’inverse de ce qu’il faudrait faire.
| Phase du marché | Émotion dominante | Réflexe du débutant | Conséquence |
| Forte hausse | Cupidité, FOMO | Acheter en masse, emprunter | Achat au plus haut |
| Début de baisse | Déni | Ne rien faire, « ça va remonter » | Pertes qui grossissent |
| Forte baisse | Peur, panique | Tout vendre | Perte définitive au plus bas |
| Reprise | Méfiance | Rester à l’écart | Rater la remontée |
Piège n°1 : la peur
La peur pousse à vendre quand les prix chutent. Exemple réel : en mars 2020, le S&P 500 a perdu environ 34 % en quelques semaines. Ceux qui ont vendu à ce moment-là ont figé leurs pertes, alors que l’indice avait retrouvé son niveau d’avant crise dès l’été 2020.
Comment la neutraliser :
- N’investis que de l’argent dont tu n’auras pas besoin avant plusieurs années.
- Garde un fonds d’urgence séparé (3 à 6 mois de dépenses) pour ne jamais devoir vendre en urgence.
- Décide à l’avance de ce que tu feras si ton portefeuille baisse de 20 % ou 30 %.
Piège n°2 : la cupidité
Après quelques gains, on se croit plus fort que le marché. On augmente les montants, on utilise l’effet de levier, on mise tout sur une seule action ou une seule crypto. C’est souvent à ce moment-là que tout bascule.
Comment la neutraliser :
- Fixe une limite par placement (par exemple, jamais plus de 10 % de ton capital sur un seul actif risqué).
- Prends une partie de tes gains quand un placement a beaucoup monté.
- Méfie-toi de l’effet de levier : on t’explique pourquoi dans 90 % des traders perdent de l’argent.
👉 Pour construire de bonnes bases avant d’investir, commence par répartir ton budget et créer ton épargne de sécurité.
Piège n°3 : le FOMO (la peur de rater le train)
Le FOMO, « Fear Of Missing Out », c’est cette angoisse de passer à côté d’une opportunité quand tout le monde semble s’enrichir. Exemple : en novembre 2021, le Bitcoin a atteint environ 69 000 dollars, porté par l’euphorie. Un an plus tard, il était descendu autour de 16 000 dollars, soit plus de 75 % de baisse. Beaucoup de débutants avaient acheté au sommet, attirés par les captures de gains sur les réseaux sociaux.
Comment le neutraliser :
- Applique la règle des 72 heures : pas d’achat impulsif, attends trois jours avant d’investir sur une « opportunité ».
- Investis régulièrement une somme fixe plutôt qu’en une fois (méthode DCA).
- Coupe les groupes WhatsApp et Telegram qui promettent des gains rapides.
Le marché est un mécanisme qui transfère l’argent des impatients vers les patients.
Ta méthode anti-émotions en 5 règles
- Un plan écrit : objectif, durée, montant mensuel, actifs choisis.
- Des achats automatiques à date fixe, quel que soit le prix.
- Une diversification minimale : plusieurs actifs, plusieurs secteurs, plusieurs pays (BRVM, bourses de Johannesburg, Lagos ou Nairobi, fonds internationaux).
- Une revue trimestrielle, pas quotidienne : regarder son portefeuille tous les jours augmente le stress et les erreurs.
- Un journal de décisions : note pourquoi tu achètes ou vends. Tu verras vite quand c’est l’émotion qui parle.
Les erreurs à éviter
- Investir l’argent du loyer, de la tontine ou d’un prêt.
- Suivre les « signaux » de gourous sans comprendre ce que tu achètes.
- Vendre tout au premier mouvement de baisse.
- Doubler la mise après une perte pour « se refaire ».
Ton plan d’action
- ☐ Constituer ton fonds d’urgence avant d’investir.
- ☐ Écrire ton plan d’investissement sur une page.
- ☐ Programmer un achat mensuel automatique.
- ☐ Quitter les groupes qui promettent des gains rapides.
- ☐ Faire le point une fois par trimestre seulement.
Conclusion
Ce ne sont pas les marchés qui ruinent les débutants, ce sont leurs réactions face aux marchés. La peur, la cupidité et le FOMO se combattent avec des règles décidées à l’avance : un plan, des achats réguliers, une épargne de sécurité et beaucoup de patience. C’est moins excitant qu’un « coup », mais c’est ce qui construit un patrimoine.
👉 Prochaine étape : découvre comment investir à la BRVM avec moins de 50 000 FCFA.
À lire aussi
- Pourquoi tu restes fauché malgré ton salaire : les 6 croyances sur l’argent
- 7 sources de revenus passifs réalistes en Afrique
- Stablecoins : protéger ton argent de l’inflation
✍️ À propos de l’auteur
William Oussou est entrepreneur et fondateur de Tech Tools Afrique. Depuis 8 ans, il teste et analyse les outils digitaux, la crypto, le trading et l’investissement accessibles depuis l’Afrique. Cet article est informatif et ne constitue pas un conseil financier personnalisé. En savoir plus sur l’auteur
Sources : Dalbar, Investor Behavior Report 2025 · AMF : espace épargnants · BRVM