En bref : travailler dur et rester pauvre n’est pas une fatalité, ni une question de paresse. C’est souvent le résultat de 5 erreurs invisibles : vendre ton temps trop bas, laisser fuir ton argent, ne pas monter en compétence, laisser dormir ton épargne et payer des dettes chères. Voici comment les repérer et les corriger.
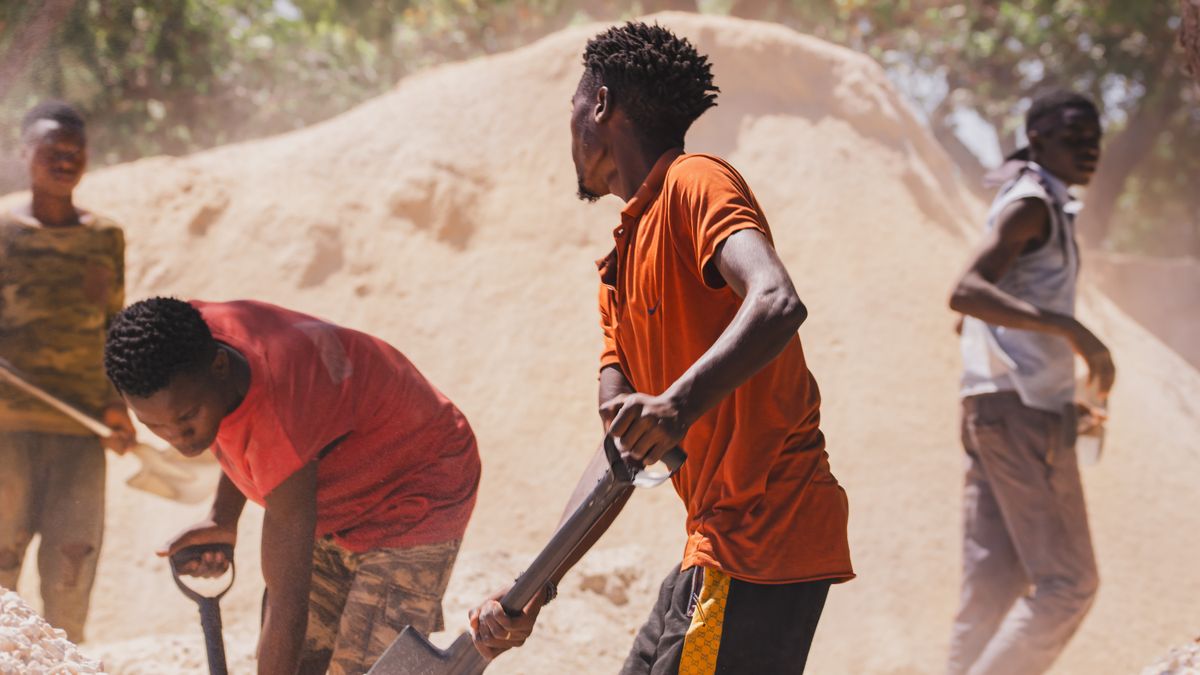
Tu te lèves tôt, tu enchaînes les heures, tu fais parfois deux activités en même temps… et à la fin du mois, il ne reste presque rien. Ce scénario est vécu par des millions de jeunes, du conducteur de moto-taxi à Cotonou à la jeune comptable à Douala ou au vendeur en ligne à Lagos. Le problème n’est pas l’effort. C’est la façon dont l’effort est converti en argent, puis en patrimoine.
Points clés à retenir
- Le revenu dépend moins des heures travaillées que de la valeur que tu produis par heure.
- Ce n’est pas ce que tu gagnes qui t’enrichit, c’est ce que tu gardes et fais fructifier.
- Près de 9 jeunes travailleurs sur 10 sont dans l’informel dans les pays à revenu faible ou intermédiaire (OIT, 2026) : sans protection, sans évolution automatique de salaire.
- Les dettes de consommation à 20 % ou plus annulent tous tes efforts d’épargne.
Erreur n°1 : vendre ton temps au prix le plus bas
Si tu es payé à l’heure ou à la tâche, ton revenu a un plafond : 24 heures par jour. Travailler plus ne fait que repousser ce plafond de quelques heures, au prix de ta santé.
| Situation | Revenu / heure | Levier |
| Petit job non qualifié | ≈ 300 à 500 FCFA | Aucun |
| Compétence technique (monteur, CM, développeur) | 2 000 à 10 000 FCFA | Compétence |
| Produit digital vendu en ligne | Variable, sans lien direct avec les heures | Produit + audience |
Ordres de grandeur indicatifs, variables selon le pays et le marché.
La correction : augmenter ta valeur par heure (compétence rare), puis créer des revenus qui ne dépendent pas de ta présence (produit, système, équipe). Pour démarrer, vois nos idées de produits digitaux qui se vendent en Afrique.
Erreur n°2 : laisser fuir l’argent sans le voir
Les petites dépenses quotidiennes (data, crédit, transport improvisé, snacks, abonnements, cotisations de dernière minute) paraissent insignifiantes. Additionnées, elles représentent souvent 20 à 30 % du revenu. À cela s’ajoute la pression familiale : aider est une valeur, mais sans limite claire, elle empêche de construire quoi que ce soit.
La correction : noter toutes tes dépenses pendant 30 jours, puis fixer un budget avec une ligne « famille » définie à l’avance. Notre méthode pour répartir 100 000 FCFA par mois t’aide à démarrer.
🎓 Tu veux un plan guidé pour créer ton premier revenu en ligne ? 👉 Découvre ma formation Avatar Cash Money
Erreur n°3 : ne jamais investir dans tes compétences
Beaucoup travaillent 10 heures par jour mais n’apprennent rien de nouveau depuis des années. Résultat : leur valeur sur le marché stagne pendant que le coût de la vie augmente. Avec l’IA qui transforme de nombreux métiers, cette stagnation devient encore plus risquée (lis IA et emploi en Afrique).
La correction : consacrer au moins 5 heures par semaine à une compétence payée, et 5 à 10 % de ton revenu à ta formation (livres, cours, matériel).
Erreur n°4 : laisser ton épargne dormir
Garder ton argent sous le matelas ou sur un compte Mobile Money sans rendement, c’est perdre du pouvoir d’achat chaque année avec l’inflation. Et l’argent disponible « au cas où » finit souvent dépensé.
La correction : épargne automatique dès le jour de paie, fonds d’urgence de 3 mois de dépenses, puis investissement régulier à long terme (BRVM, épargne rémunérée, méthode DCA).
Erreur n°5 : payer des dettes chères (et des « solutions miracles »)
Microcrédits rapides, avances sur salaire, crédits d’applications, achats à crédit chez le commerçant : dans l’UMOA, le taux d’usure peut atteindre 24 % par an pour la microfinance. Ajoute les paris sportifs et les « investissements » qui promettent 30 % par mois, et tu as la recette parfaite pour travailler beaucoup… pour les autres.
La correction : rembourser en priorité les dettes les plus chères, ne plus emprunter pour consommer, fuir toute promesse de gain garanti. Voir investir ou rembourser ses dettes.
Ce n’est pas combien d’argent tu gagnes, mais combien d’argent tu gardes, à quel point il travaille dur pour toi, et pendant combien de générations tu le gardes.
Le diagnostic rapide : où en es-tu ?
| Question | Si ta réponse est non… |
| Sais-tu combien tu as dépensé le mois dernier ? | Erreur n°2 |
| As-tu appris une compétence payée cette année ? | Erreur n°3 |
| As-tu 1 mois de dépenses de côté ? | Erreur n°4 |
| Es-tu sans dette de consommation ? | Erreur n°5 |
| Ton revenu peut-il augmenter sans travailler plus d’heures ? | Erreur n°1 |
🎯 Lancer ta page de vente, ton tunnel et tes emails gratuitement 👉 Systeme.io (plan gratuit)
Ton plan d’action
- ☐ Noter toutes tes dépenses pendant 30 jours.
- ☐ Lister tes dettes avec leur taux, et attaquer la plus chère.
- ☐ Programmer une épargne automatique (même 5 000 FCFA) le jour de paie.
- ☐ Choisir une compétence payée et lui consacrer 5 h par semaine.
- ☐ Définir un montant mensuel fixe pour l’aide familiale.
- ☐ Identifier une source de revenu qui ne dépend pas de tes heures.
Conclusion
Travailler dur est nécessaire, mais pas suffisant. Pour sortir de la spirale, il faut transformer l’effort en valeur, la valeur en revenu, et le revenu en patrimoine. Corrige une erreur à la fois, en commençant par celle qui te coûte le plus. Dans 6 mois, ton relevé Mobile Money ne racontera plus la même histoire.
🎓 Tu veux un plan guidé pour créer ton premier revenu en ligne ? 👉 Découvre ma formation Avatar Cash Money
À lire aussi
- Les croyances sur l’argent qui te bloquent
- Revenus passifs réalistes en Afrique
- Le Mindset des 1 % : 12 habitudes
✍️ À propos de l’auteur
William Oussou est entrepreneur et fondateur de Tech Tools Afrique. Depuis 8 ans, il construit des business en ligne depuis l’Afrique et partage les méthodes, outils et habitudes qui l’aident à avancer, sans promesse de réussite facile. En savoir plus sur l’auteur
Sources : OIT – Emploi des jeunes 2026 · BCEAO – Taux d’usure UMOA