En bref : les intérêts composés en bourse, c’est quand tes gains produisent eux-mêmes des gains. Avec du temps et de la régularité, de petites sommes deviennent de gros montants. Voici comment ça marche, avec des chiffres en FCFA.
On dit souvent que les riches deviennent plus riches. Une partie de l’explication tient dans un mécanisme mathématique simple : les intérêts composés. Il ne demande ni chance ni talent particulier, seulement deux ingrédients : du temps et de la régularité. Que tu investisses à la BRVM, à la bourse de Johannesburg, de Lagos ou de Nairobi, le principe est le même.
⚠️ Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Cet article est éducatif et ne constitue pas un conseil en investissement.
Points clés à retenir
- Avec les intérêts composés, tu gagnes des intérêts sur tes intérêts, et des dividendes réinvestis sur tes dividendes.
- La règle de 72 : divise 72 par le rendement annuel pour savoir en combien d’années ton capital double (à 8 % : environ 9 ans).
- 1 000 000 FCFA placés à 8 % par an deviennent environ 2,16 millions en 10 ans et plus de 10 millions en 30 ans.
- Le facteur le plus puissant n’est pas le montant, c’est le temps : commencer tôt change tout.
- Ces calculs supposent un rendement moyen régulier : dans la réalité, les marchés fluctuent et rien n’est garanti.
Intérêts simples vs intérêts composés
Avec des intérêts simples, tu gagnes toujours le même montant chaque année. Avec des intérêts composés, tes gains s’ajoutent au capital et rapportent à leur tour.
| Années | Intérêts simples (8 % sur 1 000 000 FCFA) | Intérêts composés (8 % réinvestis) |
| 10 ans | 1 800 000 FCFA | ≈ 2 159 000 FCFA |
| 20 ans | 2 600 000 FCFA | ≈ 4 661 000 FCFA |
| 30 ans | 3 400 000 FCFA | ≈ 10 063 000 FCFA |
Sur 30 ans, la différence est spectaculaire : près de trois fois plus avec les intérêts composés, à partir du même capital de départ.
La règle de 72 : ton calcul mental
| Rendement annuel moyen | Temps pour doubler ton capital |
| 4 % | ≈ 18 ans |
| 6 % | ≈ 12 ans |
| 8 % | ≈ 9 ans |
| 12 % | ≈ 6 ans |
Attention au revers : la règle marche aussi pour les dettes. Une dette à 24 % double en environ 3 ans si tu ne la rembourses pas. C’est pourquoi il faut souvent rembourser ses dettes chères avant d’investir.
Le pouvoir de la régularité
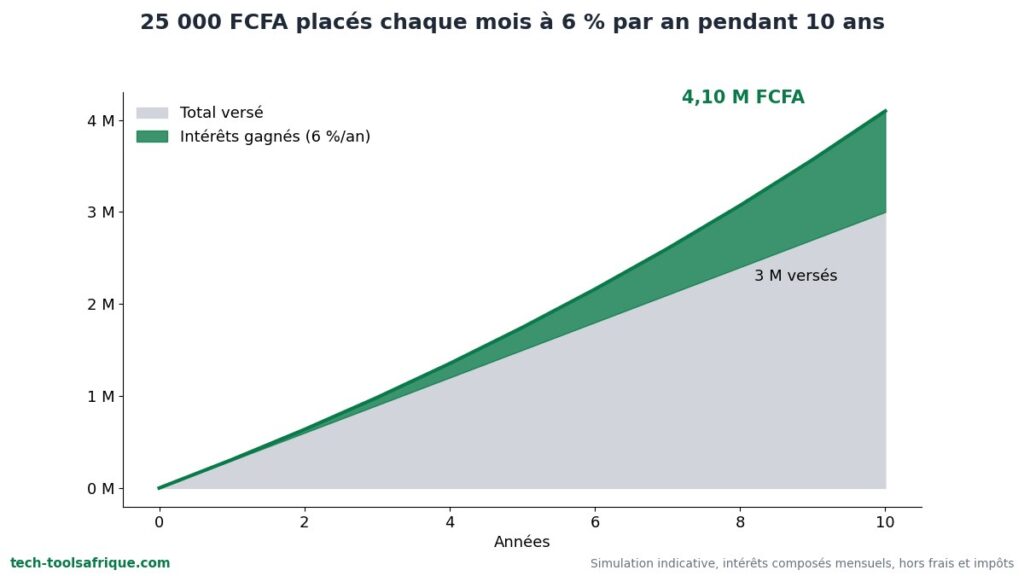
En plaçant 25 000 FCFA par mois à 6 % par an, tu verses 3 millions de FCFA en 10 ans et tu te retrouves avec environ 4,1 millions. Le reste vient des intérêts composés.
👉 La façon la plus simple d’investir régulièrement : la méthode DCA expliquée.
Le temps, ton meilleur allié
Comparons deux personnes qui placent 25 000 FCFA par mois à un rendement moyen de 7 % par an, jusqu’à 60 ans :
| Awa commence à 25 ans | Koffi commence à 35 ans | |
| Durée | 35 ans | 25 ans |
| Total versé | 10 500 000 FCFA | 7 500 000 FCFA |
| Capital à 60 ans (estimation) | ≈ 45 millions FCFA | ≈ 20 millions FCFA |
Awa n’a versé que 3 millions de plus que Koffi, mais elle termine avec plus du double. Ces 10 années d’avance ont travaillé pour elle. Simulation indicative, hors frais et impôts, avec un rendement régulier que la réalité ne garantit pas.
La première règle des intérêts composés : ne jamais les interrompre inutilement.
Comment profiter des intérêts composés en bourse
- Commence tôt, même avec un petit montant.
- Investis régulièrement, chaque mois.
- Réinvestis tes dividendes au lieu de les dépenser.
- Limite les frais : quelques pourcents de frais par an rongent énormément sur 20 ans.
- Ne vends pas à chaque baisse : chaque interruption casse l’effet boule de neige.
Pour démarrer avec un petit budget en Afrique de l’Ouest, lis notre guide La BRVM expliquée aux débutants.
Les erreurs à éviter
- Croire aux promesses de rendements de 10 % par mois : ce ne sont pas des intérêts composés, ce sont des arnaques.
- Retirer ses gains chaque année au lieu de les réinvestir.
- Payer des frais élevés sans s’en rendre compte.
- Attendre d’avoir « beaucoup d’argent » pour commencer.
Ton plan d’action
- ☐ Calculer avec la règle de 72 le temps de doublement de ton placement actuel.
- ☐ Choisir un montant mensuel à investir dès ce mois-ci.
- ☐ Activer le réinvestissement des dividendes si c’est possible.
- ☐ Vérifier les frais de ton intermédiaire.
Conclusion
Les intérêts composés ne rendent pas riche du jour au lendemain. Ils récompensent la patience : plus tu commences tôt et plus tu restes régulier, plus l’effet boule de neige devient puissant. Le meilleur moment pour commencer était il y a dix ans ; le deuxième meilleur moment, c’est aujourd’hui.
À lire aussi
- 7 sources de revenus passifs réalistes en Afrique
- Peur, cupidité, FOMO : les 3 pièges des investisseurs débutants
- J’ai 100 000 FCFA par mois : comment les répartir
✍️ À propos de l’auteur
William Oussou est entrepreneur et fondateur de Tech Tools Afrique. Depuis 8 ans, il teste et analyse les outils digitaux, la crypto, le trading et l’investissement accessibles depuis l’Afrique. Cet article est informatif et ne constitue pas un conseil financier personnalisé. En savoir plus sur l’auteur
Sources : SEC Investor.gov : calculateur d’intérêts composés · BRVM