Pendant quinze ans, le mobile money africain avait un visage : celui du Kenya et de M-Pesa. En 2026, la carte est en train de changer. Le Nigeria, longtemps en retard, connaît une explosion des paiements mobiles portée par des fintechs comme OPay, PalmPay ou Moniepoint. Chiffres de la GSMA et de la NIBSS à l’appui, voici pourquoi le pays le plus peuplé d’Afrique s’impose comme le nouveau centre de gravité du secteur.
📊 Source principale 👉 GSMA, State of the Industry Report on Mobile Money 2026
Points clés à retenir
- 2 000 milliards $ de transactions mobile money dans le monde en 2025, un montant doublé en quatre ans.
- 1 400 milliards $ ont transité en Afrique subsaharienne, soit environ deux tiers du total mondial.
- Au Nigeria, 20 700 milliards de nairas de transactions mobile money au 1er trimestre 2025, contre 1 280 milliards au 1er trimestre 2021 (NIBSS).
- 17 opérateurs de mobile money agréés par la Banque centrale du Nigeria.
- L’Afrique de l’Est reste en tête en valeur, mais l’Afrique de l’Ouest, tirée par le Nigeria, comble l’écart.
Le mobile money mondial a franchi les 2 000 milliards de dollars
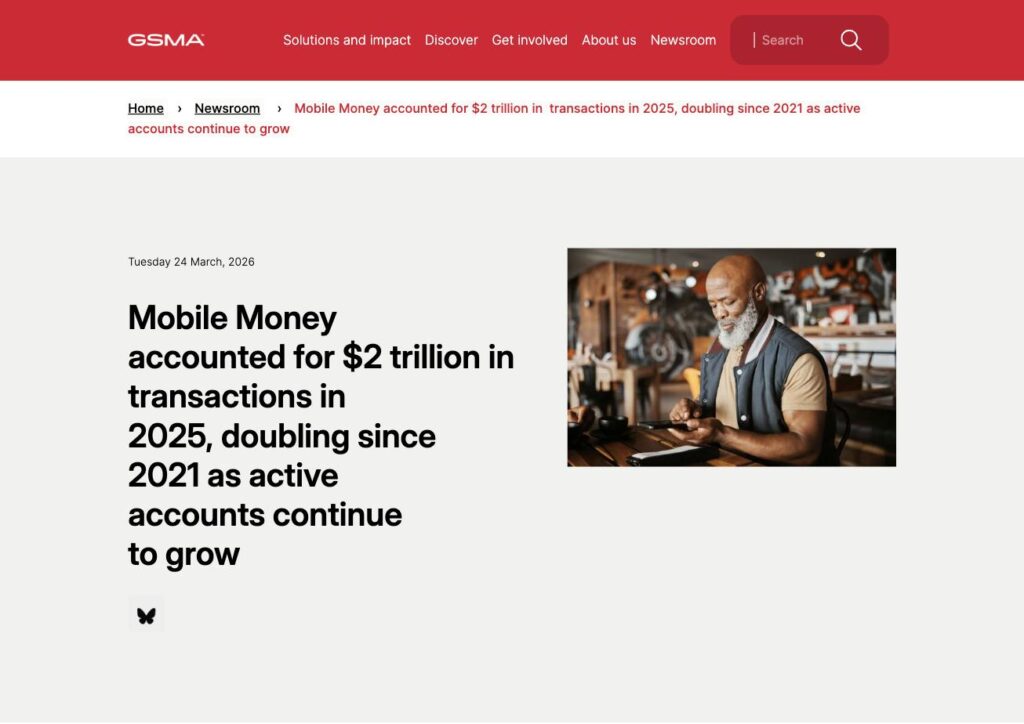
Publié le 24 mars 2026, le rapport annuel de la GSMA confirme la maturité du secteur : 2 000 milliards de dollars de transactions en 2025, alors qu’il avait fallu près de 20 ans pour atteindre les 1 000 premiers milliards. Le monde compte désormais 2,3 milliards de comptes enregistrés (268 millions de plus en un an) et 593 millions de comptes actifs sur 30 jours, en hausse de 15 %.
| Indicateur 2025 | Monde | Afrique subsaharienne |
|---|---|---|
| Valeur des transactions | 2 000 Md $ | 1 400 Md $ (≈ 66 %) |
| Comptes enregistrés | 2,3 milliards | 1,2 milliard |
| Comptes actifs (30 jours) | 593 millions | 347 millions |
Au sein de l’Afrique subsaharienne, l’Afrique de l’Est reste la première région avec 806 milliards $ de transactions, devant l’Afrique de l’Ouest (498 milliards $). Mais c’est à l’Ouest que la dynamique est la plus forte, avec 76 services actifs contre 62 à l’Est.
Nigeria : une croissance hors norme
Les chiffres de la Nigeria Inter-Bank Settlement System (NIBSS), relayés par TechCabal, donnent le vertige : 20 700 milliards de nairas de transactions mobile money au premier trimestre 2025, soit plus de 230 milliards de nairas par jour. Quatre ans plus tôt, au premier trimestre 2021, le total n’était que de 1 280 milliards. Une multiplication par plus de seize.
Les raisons de l’explosion
- La crise des billets de 2023 : la pénurie de liquidités liée au changement de billets de naira a poussé des millions de Nigérians vers les portefeuilles mobiles.
- Des fintechs très agressives : OPay revendiquait 10 millions d’utilisateurs actifs par jour en 2024, PalmPay plus de 35 millions de comptes et environ 15 millions de transactions quotidiennes en 2025.
- Des réseaux d’agents massifs : plus de 500 000 agents pour OPay, plus d’un million revendiqués par PalmPay, sans compter les terminaux Moniepoint dans les commerces.
- L’ouverture aux opérateurs télécoms : les licences de Payment Service Bank ont permis à MTN (MoMo PSB) et Airtel (Smartcash) d’entrer sur le marché.
- Une démographie unique : plus de 220 millions d’habitants, une population jeune et connectée.
« Le Nigeria n’a pas copié le modèle kényan : il a inventé le sien, porté par des fintechs plutôt que par un opérateur télécom dominant. »
Un modèle différent de celui du Kenya
| Critère | Kenya | Nigeria |
|---|---|---|
| Acteur dominant | Un opérateur télécom (M-Pesa) | Plusieurs fintechs (OPay, PalmPay, Moniepoint) |
| Rail principal | Portefeuille télécom | Virements instantanés bancaires (NIP) et wallets |
| Régulation | Historiquement souple | 17 opérateurs agréés, contrôle renforcé de la Banque centrale |
Les défis : fraude, régulation et comptes dormants
Cette croissance a un prix. En 2024, les autorités nigérianes ont gelé l’ouverture de nouveaux comptes chez plusieurs fintechs pendant six semaines pour des manquements aux règles de vérification client, et OPay a écopé d’une amende d’un milliard de nairas. À l’échelle mondiale, la GSMA souligne aussi que seulement un compte sur quatre environ est utilisé chaque mois : la bataille se joue désormais sur l’usage réel, pas sur le nombre d’inscrits.
Point positif relevé par la GSMA : le Nigeria fait partie, avec le Ghana et le Kenya, des trois seuls pays où les femmes utilisatrices de mobile money ont atteint la parité d’usage mensuel avec les hommes.
Ce que cela change pour l’Afrique francophone
L’essor nigérian a un effet d’entraînement sur toute l’Afrique de l’Ouest. Les fintechs nigérianes lorgnent les marchés voisins, tandis que la zone UEMOA avance sur l’interopérabilité de ses paiements. Pour les entreprises francophones, le Nigeria devient à la fois un concurrent, un marché et un laboratoire des usages de demain.
Conclusion
L’Afrique de l’Est reste le berceau et le premier marché du mobile money en valeur. Mais par sa vitesse de croissance, la diversité de ses acteurs et la taille de sa population, le Nigeria est en train de devenir le moteur du secteur en Afrique de l’Ouest et l’un de ses principaux centres de gravité sur le continent.
À lire aussi : Fintech africaine : comment l’interopérabilité redessine les paiements et Inclusion financière en Afrique : où en est-on en 2026 ?
Sources : GSMA (mars 2026) ; Connecting Africa ; TechCabal (données NIBSS).
Passer à l’action
Vous voulez profiter concrètement de cette révolution des paiements numériques ? Vous pouvez acheter vos premiers USDT ou bitcoins directement avec Orange Money, MTN MoMo, Moov ou Wave grâce au P2P de Binance. Les cryptomonnaies restent volatiles : n’investissez que ce que vous pouvez vous permettre de perdre.
🎯 Ouvrir un compte Binance 👉 Binance
🔑 Code de parrainage 👉 EOE2E7OQ
À lire aussi : Acheter de la crypto avec Mobile Money en 2026 · Stablecoins : protéger ton argent de l’inflation
✍️ À propos de l’auteur
William Oussou est entrepreneur et fondateur de Tech Tools Afrique. Depuis 8 ans, il teste et analyse les outils digitaux, la crypto, le trading et l’investissement accessibles depuis l’Afrique. Cet article est informatif et ne constitue pas un conseil financier personnalisé. En savoir plus sur l’auteur