Envoyer de l’argent d’un compte Orange Money vers un compte bancaire, ou d’un portefeuille Wave vers un client MTN, a longtemps été un casse-tête coûteux en Afrique. En 2026, l’interopérabilité est en train de tout changer. En Afrique de l’Ouest francophone, la BCEAO a lancé sa plateforme de paiement instantané PI-SPI, qui relie banques, émetteurs de monnaie électronique et institutions de microfinance. Décryptage d’une révolution silencieuse.
📊 Source officielle 👉 BCEAO, communiqué de lancement de la PI-SPI
Points clés à retenir
- PI-SPI : lancée officiellement par la BCEAO le 30 septembre 2025, après des tests grandeur nature démarrés le 5 juin 2025.
- 8 pays de l’UEMOA concernés : Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal, Togo.
- En juillet 2026 : 30 millions de personnes connectées, 1 million de transactions pour 110 milliards de FCFA (environ 190 millions $).
- Gratuit pour les particuliers : transferts entre personnes et paiements chez les commerçants.
- Date limite de connexion : 30 septembre 2026 pour les banques et émetteurs de monnaie électronique, 30 juin 2027 pour la microfinance.
L’interopérabilité, c’est quoi ?
Un système de paiement est interopérable lorsque les clients de différents établissements peuvent s’envoyer de l’argent directement, instantanément et quel que soit le type de compte : compte bancaire, portefeuille mobile money ou compte de microfinance. Sans interopérabilité, chaque opérateur fonctionne en vase clos, ce qui oblige les utilisateurs à multiplier les comptes, à retirer des espèces ou à payer des frais de passerelle.
PI-SPI : la réponse de la BCEAO
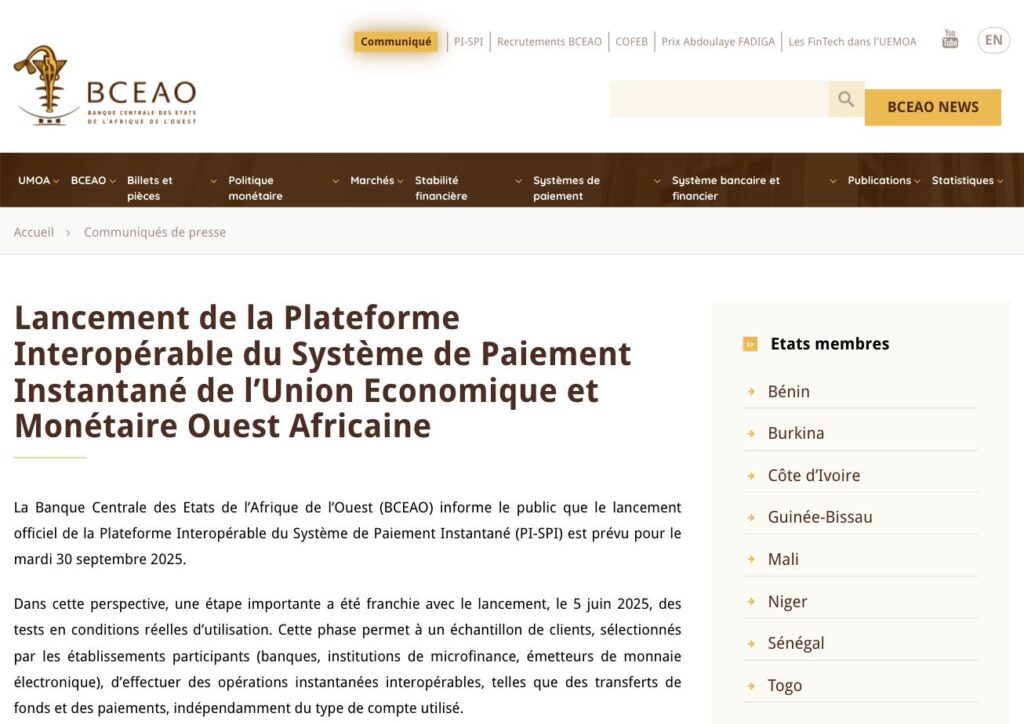
La Plateforme Interopérable du Système de Paiement Instantané (PI-SPI) est l’infrastructure commune voulue par la Banque centrale des États de l’Afrique de l’Ouest. Elle permet d’effectuer des transferts en quelques secondes, avec notification immédiate, et des paiements marchands par QR code standardisé, dans les huit pays de l’Union.
Le gouverneur de la BCEAO, Jean-Claude Kassi Brou, a résumé l’ambition : chaque citoyen doit pouvoir opérer avec tous les acteurs de l’Union, quel que soit son établissement, instantanément, en toute sécurité et gratuitement pour les particuliers.
| Date | Étape |
|---|---|
| 5 juin 2025 | Début des tests en conditions réelles |
| 30 septembre 2025 | Lancement officiel, 45 établissements connectés |
| Fin 2025 | 74 établissements connectés |
| Juin-juillet 2026 | 80 établissements, 30 millions de personnes connectées |
| 30 septembre 2026 | Date limite pour banques et émetteurs de monnaie électronique |
| 30 juin 2027 | Date limite pour les institutions de microfinance |
La gratuité bouscule les modèles économiques
La gratuité pour les particuliers est la mesure la plus spectaculaire. Un transfert entre deux personnes utilisant des établissements différents ne coûte rien à l’expéditeur, et un paiement chez un commerçant est gratuit pour le client. Conséquence : les banques et opérateurs perdent une partie de leurs commissions de transfert et de retrait. Ils se repositionnent sur les services aux entreprises : facturation, suivi des encaissements, automatisation, API. La BCEAO a d’ailleurs homologué des API « Business » pour permettre aux entreprises de se connecter à la plateforme.
« Quand le transfert devient gratuit, la valeur se déplace vers les services : c’est là que les fintechs ont une carte à jouer. »
Ailleurs en Afrique : un mouvement de fond
- Nigeria : le système de virement instantané NIP de la NIBSS permet depuis des années des transferts immédiats entre banques et fintechs, un des moteurs de l’essor d’OPay, PalmPay ou Moniepoint.
- Ghana : l’interopérabilité mobile money, déployée dès 2018 par GhIPSS, a fait figure de pionnière.
- À l’échelle continentale : le système panafricain PAPSS, porté par Afreximbank dans le cadre de la ZLECAf, vise à régler les paiements transfrontaliers en monnaies locales.
Ce que ça change pour vous
- Particuliers : envoyer de l’argent d’un Wave vers un compte bancaire ou un compte Orange Money, sans frais et en quelques secondes, dès que vos établissements sont connectés.
- Commerçants : un seul QR code pour encaisser les clients de toutes les banques et de tous les portefeuilles.
- Fintechs : un accès à des millions d’utilisateurs via une infrastructure commune, sans négocier des accords bilatéraux avec chaque opérateur.
Les défis à relever
L’efficacité de la PI-SPI dépend de la participation de tous : tant qu’un grand acteur n’est pas connecté, ses clients restent en dehors du système. D’où les dates limites fixées par la BCEAO. Autres enjeux : la sensibilisation des utilisateurs, la lutte contre la fraude et la fiabilité technique en période de pointe.
Conclusion
Avec la PI-SPI, l’Afrique de l’Ouest francophone se dote enfin d’une infrastructure de paiement instantané commune, gratuite pour les particuliers. En moins d’un an, 30 millions de personnes y ont été connectées. Si la dynamique se confirme après la date limite du 30 septembre 2026, l’UEMOA pourrait devenir l’une des zones les plus intégrées du continent en matière de paiements numériques.
À lire aussi : Mobile money : pourquoi le Nigeria devient le nouveau centre de gravité et Inclusion financière en Afrique en 2026.
Sources : BCEAO ; Agence Ecofin (juillet 2026) ; Seneweb.
Passer à l’action
Vous voulez profiter concrètement de cette révolution des paiements numériques ? Vous pouvez acheter vos premiers USDT ou bitcoins directement avec Orange Money, MTN MoMo, Moov ou Wave grâce au P2P de Binance. Les cryptomonnaies restent volatiles : n’investissez que ce que vous pouvez vous permettre de perdre.
🎯 Ouvrir un compte Binance 👉 Binance
🔑 Code de parrainage 👉 EOE2E7OQ
À lire aussi : Acheter de la crypto avec Mobile Money en 2026 · Stablecoins : protéger ton argent de l’inflation
✍️ À propos de l’auteur
William Oussou est entrepreneur et fondateur de Tech Tools Afrique. Depuis 8 ans, il teste et analyse les outils digitaux, la crypto, le trading et l’investissement accessibles depuis l’Afrique. Cet article est informatif et ne constitue pas un conseil financier personnalisé. En savoir plus sur l’auteur